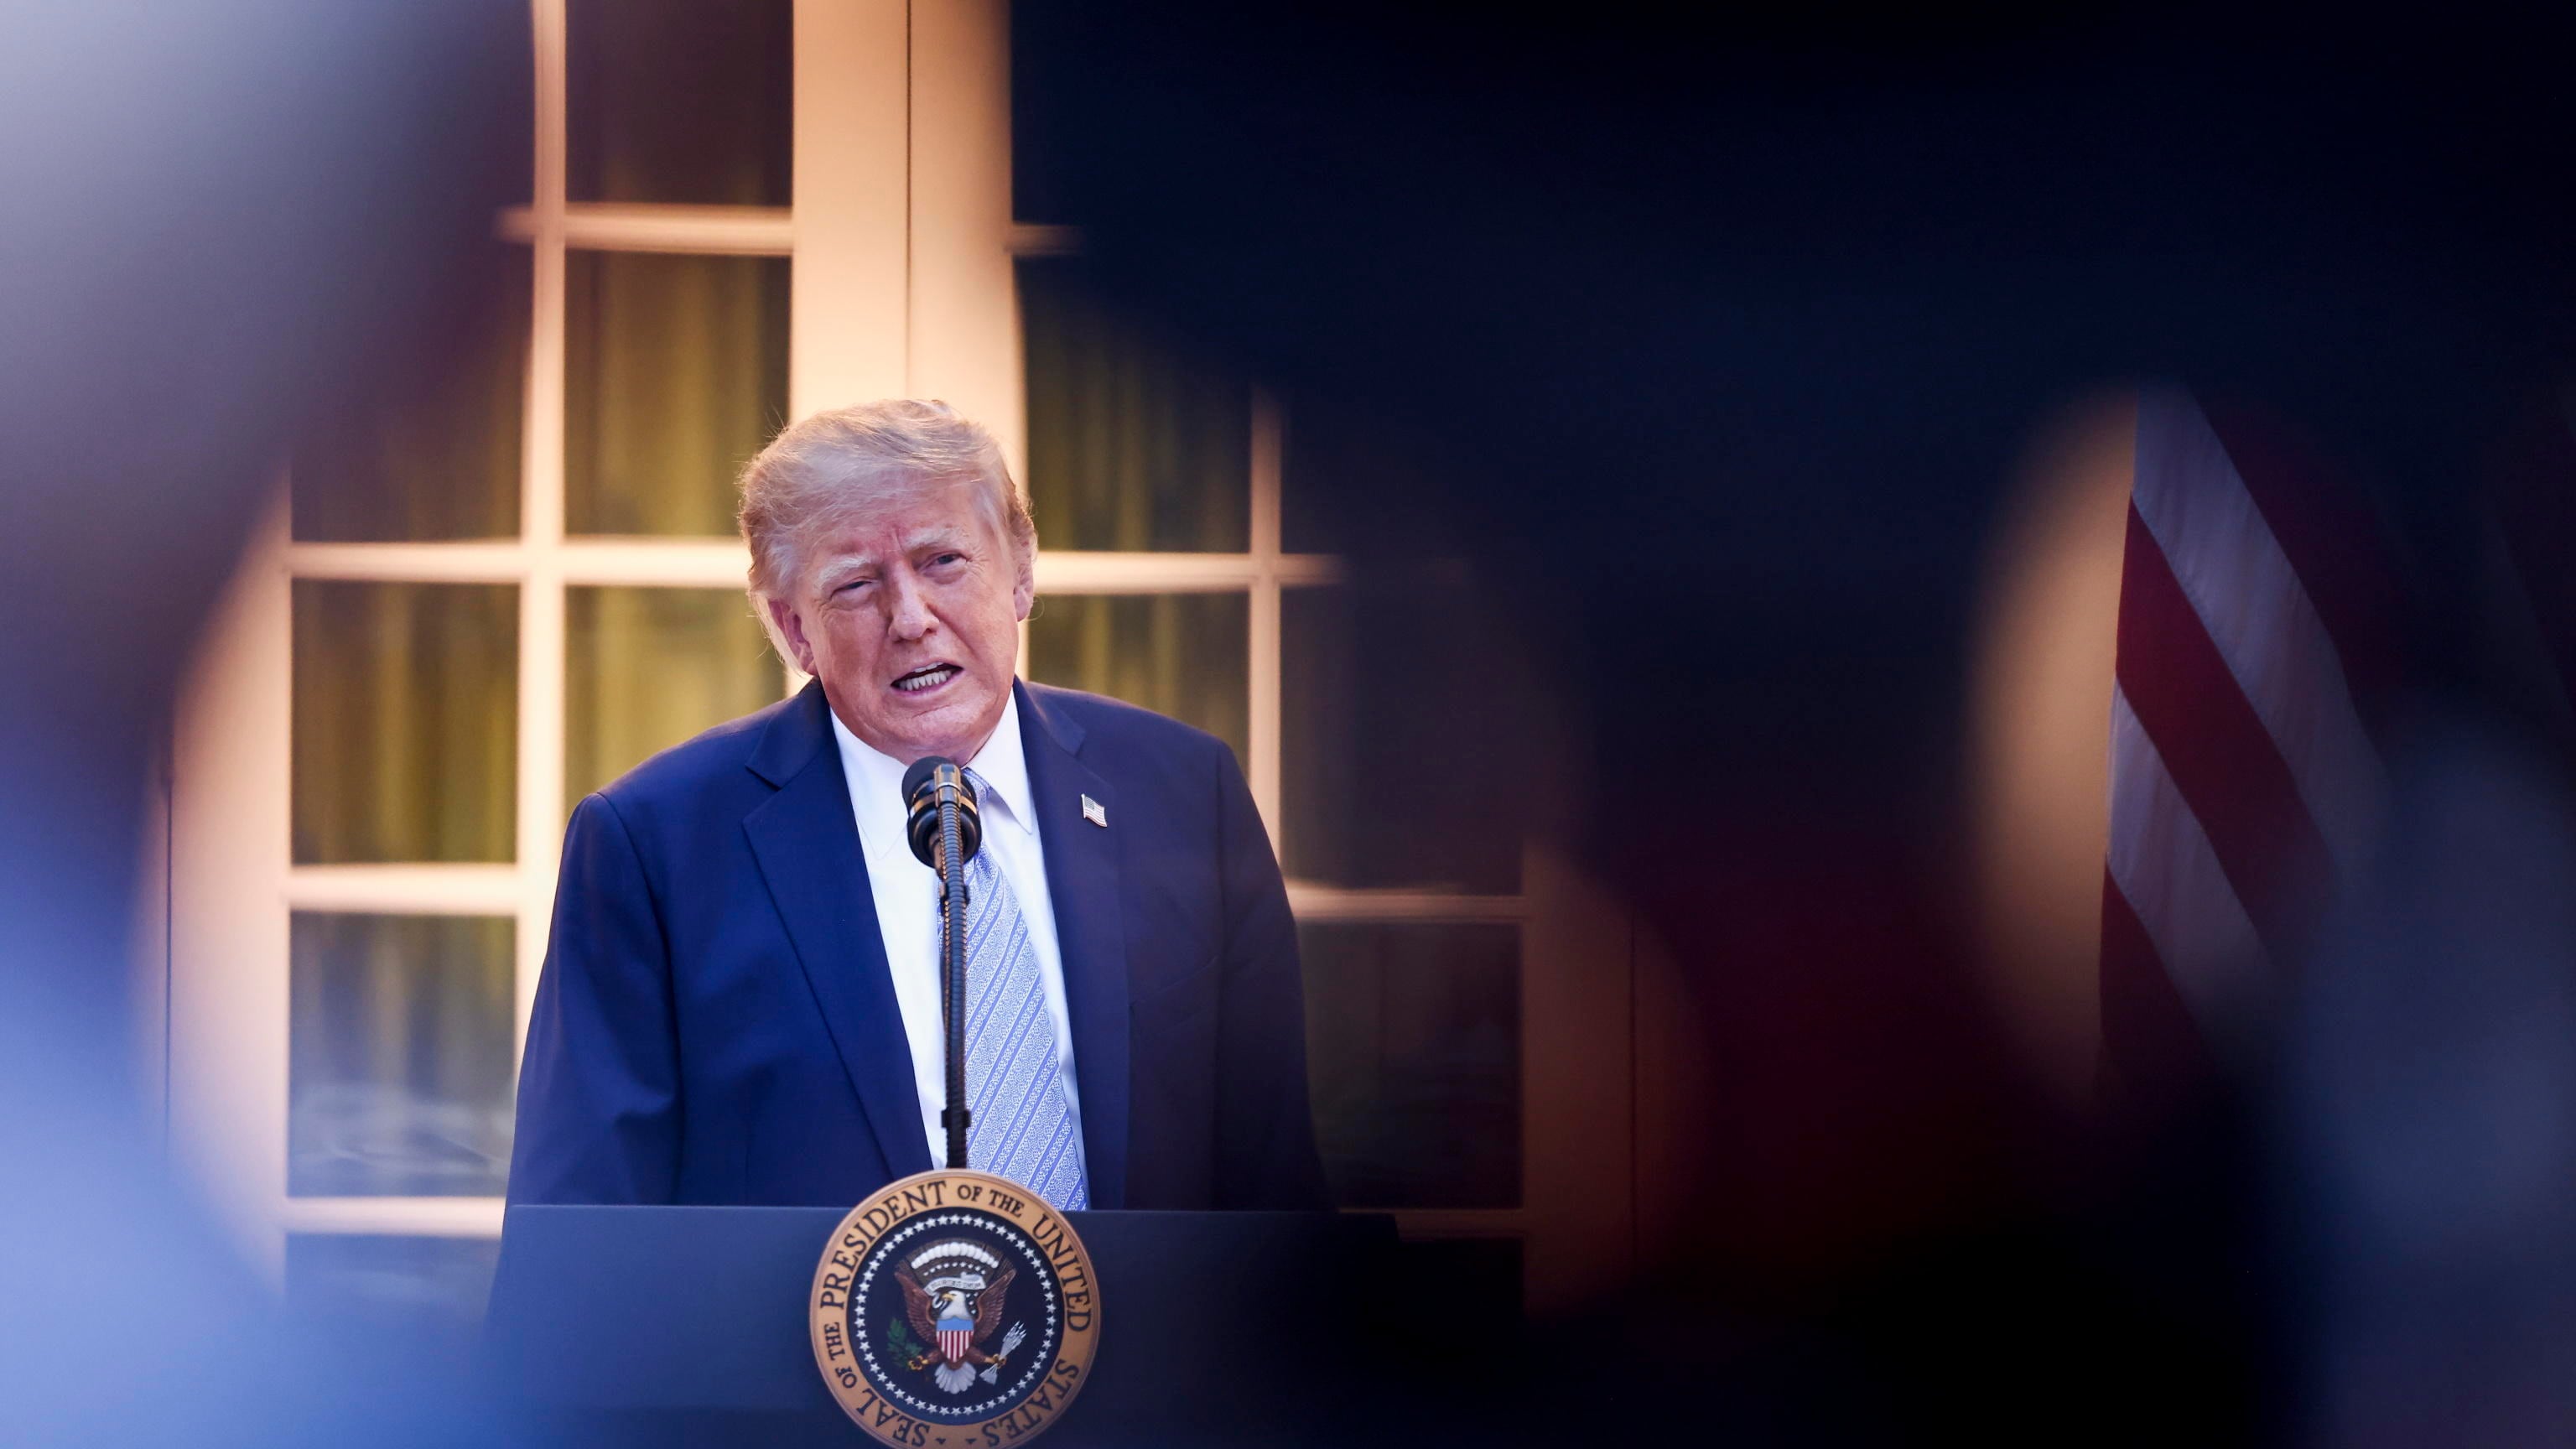
La decisione della Federal Reserve sui tassi, ma anche la reazione della Casa Bianca che giudica la strategia di Warsh «infelice», mandano il dollaro sull’ottovolante registrando alta tensione tra il presidente Donald Trump e in neo eletto alla banca centrale Usa. «Kevin Warsh è un uomo di grande valore, ma per quanto eccellente sia il suo lavoro, deve fare i conti con un consiglio ostile», ha dichiarato il presidente americano ai giornalisti affermando che l’ultimo aumento dei tassi d’interesse sarebbe mirato a danneggiarlo.
Intanto primo rialzo del costo del denaro dal 2023 ha portato il biglietto verde ai massimi da sette settimane, sostenuto dal balzo dei rendimenti dei Treasury a breve scadenza. Sul mercato obbligazionario, il rendimento del due anni, la scadenza più sensibile alle aspettative sui tassi, è salito intorno al 4,72%; il decennale è a ridosso del 5%. Ma dopo i primi entusiasmi, il biglietto verde ha ripiegato seguendo a ruota i rendimenti dei titoli di Stato Usa. A pesare è stato il calo dei prezzi dell’energia e le notizie di ulteriori carichi di greggio saudita instradati attraverso l’Oman che hanno ridotto i timori sull’offerta nel contesto del conflitto guidato dagli Stati Uniti contro l’Iran. Una variabile importante per il dollaro che tende a beneficiare dell’aumento dei prezzi del petrolio quando lo shock energetico alimenta l’inflazione di quei Paesi maggiormente dipendenti dalle importazioni. Un petrolio più caro può inoltre rafforzare le aspettative di una politica monetaria più restrittiva da parte della Fed, sostenendo i rendimenti dei Treasury e, di riflesso, nuovamente il valore del dollaro.
Le aziende italiane esposte al dollaro forte possono rimandare il brindisi. Se infatti la seduta si è aperta con un vento decisamente a favore per chi esporta sul mercato americano, non è affatto automatico che la decisione della Fed sia sufficiente a mantenere questo trend. Gli investitori scontano più di un aumento aggiuntivo quest’anno e circa altri tre entro la fine del 2027. Ma la Fed si muoverà in questa direzione soprattutto alla luce delle polemiche di Trump? Restano quindi con il motore acceso, in attesa di capire la direzione del dollaro, le grandi aziende italiane esposte come Ferrari e Stellantis, ma anche Stm, Prysmian, Campari, Leonardo, Buzzi. Il Cavallino, ad esempio, sostiene costi in euro e vende molte automobili negli Stati Uniti e in altri mercati dove il biglietto verde è la valuta di riferimento. Anche per Stm il discorso è analogo e, quindi, un dollaro forte sarebbe una sostegno ai margini. Mentre Leonardo, per esempio, ha una dipendenza significativa legata soprattutto alla presenza della sua controllata americana Drs e ai contratti internazionali fatturati in valuta estera.
Il rischio è che l’Italia Spa debba accontentarsi del 2% guadagnato dal dollaro da inizio anno se è vero, come prevede Swisscanto, che «il profilo di rischio/rendimento del biglietto verde offre un potenziale limitato a causa del graduale processo di de-dollarizzazione in atto e delle pressioni sui conti pubblici americani». «La decisione della Fed non segnerà l’inizio di un trend al rialzo del dollaro», gli fa eco con maggiore pessimismo Philip Wee di DBS.